Divorce ou séparation : vendre la maison, racheter la part de l’autre ou attendre ?
Que faire de la maison en cas de divorce ou de séparation ? C’est souvent le premier sujet, et le plus sensible, qu’il s’agisse d’une maison ou d’un appartement. Vendre, racheter la part de l’autre, rester un temps propriétaires à deux : chaque solution a ses conditions, ses coûts et ses délais. Voici comment elles fonctionnent, avec un calculateur de soulte, pour décider à tête reposée.
Que faire de la maison en cas de divorce ou de séparation ?
Que le couple soit marié, pacsé ou en union libre, trois solutions se présentent. Le statut du couple, le régime matrimonial et l’acte d’achat déterminent la part de chacun, les formalités et la fiscalité ; les options, elles, restent les mêmes.
| Option | Quand elle convient | Ce qu’il faut savoir |
|---|---|---|
| Vendre à un acquéreur | Aucun des deux ne souhaite, ou ne peut, garder la maison seul. | Le prêt est soldé le jour de l’acte, et chacun repart avec sa part du prix. |
| Racheter la part de l’autre | L’un des deux veut rester, et en a les moyens. | Il verse une soulte à l’autre et reprend seul le financement de la maison. |
| Rester en indivision | Le couple s’entend bien et n’a pas intérêt à vendre tout de suite. | Les deux restent propriétaires, et partagent les charges, jusqu’à une décision ultérieure. |
La bonne option dépend de trois questions : l’un des deux souhaite-t-il rester, peut-il financer seul la maison, et le couple parvient-il encore à décider ensemble ?
Vendre la maison : qui décide, qui signe ?
Lorsque la maison appartient aux deux, elle ne peut être vendue qu’avec l’accord des deux. Chacun signe le mandat de vente, le compromis, puis l’acte authentique. C’est vrai pour un couple marié, pacsé ou en union libre, que la séparation soit amiable ou non.
- Pendant une procédure de divorce, la vente reste possible si les deux époux sont d’accord. Le prix revient alors à la communauté ou aux deux époux, selon leur régime. S’ils ne s’entendent pas encore sur la répartition, le notaire peut conserver les fonds jusqu’au partage.
- Après le divorce, les ex-époux sont propriétaires en indivision, chacun pour sa part. La vente se fait aux mêmes conditions : les deux signatures sont nécessaires.
- Pour un couple pacsé ou en union libre, chacun détient la part inscrite dans l’acte d’achat, la quotité. Le prix est réparti selon ces quotités, après remboursement du prêt et les éventuels comptes entre eux, par exemple lorsque l’un a financé davantage que l’autre.
Les honoraires de l’agence, à la charge du vendeur, sont prélevés sur le prix de vente avant le partage : ils sont donc supportés par les deux, selon leurs parts.
Comment se déroule la vente quand on se sépare
Une vente dans ce contexte demande surtout de la clarté. Je commence, dans la mesure du possible, par un rendez-vous avec les deux vendeurs ensemble : pour m’assurer que chacun est d’accord sur le projet, sur le prix et sur la façon de procéder. Ensuite, je m’adapte à la situation de chacun et au moyen de communication qui lui convient, avec une règle simple : les deux reçoivent les mêmes informations, au même moment. Les visites s’organisent avec celui qui occupe la maison, et chaque retour est partagé avec les deux.
« Dans une vente entre ex-conjoints, la transparence vaut autant que le prix : les deux reçoivent les mêmes informations, au même moment. »
Que devient le prêt immobilier, et comment gérer la transition ?
La séparation ne met pas fin au prêt. Tant que la maison n’est pas vendue ou rachetée, les deux emprunteurs restent tenus ensemble au remboursement, même si l’un a quitté le logement.
Le jour de la vente, le notaire rembourse le capital restant dû à la banque, directement ou par l’intermédiaire des vendeurs selon la garantie du prêt. Le solde est ensuite réparti entre les deux. Pensez à vérifier dans votre contrat les éventuelles indemnités de remboursement anticipé : elles sont plafonnées par la loi, et certains contrats en dispensent en cas de vente.
Une pause dans les remboursements
Selon les contrats, la banque peut accepter de suspendre les échéances quelques mois. Ce n’est pas automatique : cela dépend du contrat et de l’accord de la banque, et il est utile de lui demander par écrit ce que la pause coûtera. Les intérêts continuent de courir et s’ajoutent au capital remboursé le jour de la vente, mais cette pause apporte un vrai souffle à un moment où les dépenses s’accumulent : dépôt de garantie d’une location, déménagement, parfois mobilier à racheter quand il n’y a qu’un seul canapé pour deux foyers.
Je conseille souvent de la solliciter au moment du compromis, pour environ trois mois. Une fois le délai de rétractation de l’acquéreur écoulé, chacun peut chercher son futur logement, et la pause couvre la période qui mène jusqu’à la signature chez le notaire, où le prêt sera entièrement remboursé. Le banquier peut aussi l’accorder dès la signature du mandat, qui montre que la vente est engagée.
Racheter la part de l’autre : comment fonctionne la soulte ?
Celui qui garde la maison verse à l’autre une somme correspondant à sa part : la soulte. Elle se calcule sur la valeur nette du bien, c’est-à-dire sa valeur actuelle moins le capital restant dû.
Par exemple, pour une maison estimée 350 000 € avec 150 000 € de prêt restant, la valeur nette est de 200 000 €. À parts égales, la soulte est de 100 000 €. Celui qui garde la maison doit alors financer cette soulte et reprendre seul les 150 000 € du prêt.
Le financement, souvent le point délicat
Retirer l’un des deux emprunteurs du prêt en cours, la désolidarisation, est possible si la banque l’accepte. L’intérêt est de conserver le taux d’origine. Mais la banque applique ses règles habituelles : elle vérifie que celui qui reste peut assumer seul les mensualités, même s’il les payait déjà en pratique.
Le plus souvent, un nouveau prêt est mis en place, sur une durée plus longue pour alléger les mensualités. Avec des taux plus élevés qu’il y a quelques années, c’est souvent là que le projet coince.
Garder la maison, c’est assumer seul 100 % du prêt, mais aussi 100 % de la taxe foncière, de l’énergie, de l’eau, de l’assurance et de l’entretien. Beaucoup de personnes, après avoir fait leurs comptes, choisissent de vendre pour racheter ou louer un logement plus petit, plus adapté à leur nouvelle vie.
Une séparation modifie les revenus au-delà de la seule maison. Lorsqu’il y a des enfants, une contribution à leur entretien et à leur éducation, la pension alimentaire, est souvent versée par l’un des parents à l’autre. Son montant dépend des revenus de chacun et du mode de garde, la garde alternée pouvant la réduire. Pour la banque, une pension versée est une charge, et une pension reçue peut être prise en compte dans les revenus, selon ses règles.
Entre époux, une prestation compensatoire peut aussi être prévue lorsque le divorce crée une disparité importante de niveau de vie. Elle peut prendre la forme d’un capital, y compris d’une part de la maison : elle entre alors directement dans le calcul de la soulte. Ces points relèvent de l’avocat et du notaire, mais ils pèsent sur la décision de garder ou de vendre : mieux vaut les avoir en tête avant de se décider.
Les frais du rachat
Le rachat donne lieu à un acte chez le notaire et à un droit de partage, calculé sur la valeur nette du bien : 1,1 % après un divorce ou la rupture d’un PACS, 2,5 % entre concubins. S’y ajoutent les émoluments du notaire et, en cas de nouveau prêt, les frais de garantie.
Ces calculs donnent un ordre de grandeur. Le montant définitif de la soulte et des frais est établi par le notaire, selon le régime matrimonial ou les quotités de l’acte d’achat, et les comptes éventuels entre les deux.
Calculez votre soulte
50 % pour un couple marié en communauté, sinon la quotité inscrite dans l’acte.
- Valeur nette du bien200 000 €
- Soulte à verser100 000 €
- Droit de partage (1,1 %)2 200 €
- Prêt restant à reprendre150 000 €
Estimation indicative, hors émoluments du notaire et frais de garantie d’un nouveau prêt. Le montant définitif est établi par le notaire.
C’est souvent là que le projet se joue. Les mensualités de votre prêt actuel ne sont pas un bon repère : un prêt souscrit il y a quelques années, à un taux plus bas, coûte beaucoup moins cher qu’un nouveau prêt aux conditions actuelles. Pour estimer votre capacité d’emprunt avec les taux du moment, utilisez le simulateur de ma page Financer son achat immobilier.
Rester propriétaires à deux, pour un temps
Vendre n’est pas toujours la meilleure option dans l’immédiat. Il m’est arrivé d’accompagner un couple qui se séparait en bons termes et possédait un logement loué : le vendre avec le locataire en place aurait été compliqué, et le garder leur permettait de continuer à percevoir les loyers. Ils ont choisi de rester propriétaires ensemble, en attendant le départ du locataire pour vendre dans de meilleures conditions.
- Une convention chez le notaire permet d’organiser cette indivision : qui gère, comment se partagent les charges et les revenus, pour quelle durée : jusqu’à cinq ans renouvelables, ou sans durée fixée.
- Si l’un des deux continue d’habiter la maison, il peut devoir une indemnité d’occupation à l’autre, puisqu’il profite seul d’un bien commun.
- Le prêt continue d’engager les deux emprunteurs, ce qui suppose une vraie confiance mutuelle.
Pour un bien loué, j’ai consacré un article à la vente d’un logement occupé et au congé pour vente.
Vendre le logement de la famille quand on en est seul propriétaire
Une situation plus fréquente qu’on ne le pense, en dehors même de toute séparation : la maison appartient à un seul des deux, qui souhaite la vendre, alors que le couple y vit ensemble.
- Pour un couple marié, le propriétaire ne peut pas vendre seul le logement de la famille, quel que soit le régime matrimonial et même s’il s’agit d’un bien qui lui est propre. Son conjoint doit donner son accord, dans le compromis et dans l’acte de vente. Il ne décide pas du prix, mais la vente ne peut pas se faire sans lui.
- Pour un couple pacsé ou en union libre, cet accord n’est pas exigé par la loi. Le logement doit en revanche être libre de toute occupation le jour de la signature de l’acte : le départ du partenaire se prépare donc en amont.
La vente de la résidence principale est exonérée d’impôt sur la plus-value. En cas de séparation, celui qui a quitté le logement peut conserver cette exonération, à condition que la maison ait été la résidence principale du couple, qu’elle soit restée celle de l’autre jusqu’à la vente, et qu’elle soit vendue dans un délai normal. Pour une résidence secondaire ou un bien loué, le calcul est détaillé dans mon article sur la plus-value immobilière.
Si vous avez acheté à deux, mon article sur l’achat à deux, mariés ou non détaille le rôle des quotités et du régime matrimonial, qui pèsent directement dans ces décisions.
Questions fréquentes
Peut-on vendre la maison si l’un des deux refuse ?
Pas à l’amiable : la vente d’un bien détenu à deux suppose l’accord des deux. En cas de blocage durable, le partage peut être demandé en justice, ce qui allonge les délais et se fait rarement dans les meilleures conditions de prix. Un accord, même imparfait, reste presque toujours préférable.
Qui paie les mensualités en attendant la vente ?
Vis-à-vis de la banque, les deux emprunteurs restent responsables de la totalité du prêt. Entre eux, la répartition se règle à l’amiable ou lors du partage : celui qui a payé plus que sa part peut le faire valoir au moment de la répartition du prix.
Faut-il faire estimer la maison par un professionnel ?
C’est vivement conseillé, que l’on vende ou que l’on rachète : une estimation récente, appuyée sur les ventes réelles autour du bien, donne aux deux une base commune et limite les discussions sur le montant de la soulte.
Une séparation, une maison à vendre à Pluneret, Auray ou dans les communes voisines ?
J’estime votre bien à partir des ventes réellement conclues autour de chez vous, je rédige moi-même le compromis et je vous accompagne tous les deux jusqu’à l’acte authentique. Honoraires : 3 % du prix net vendeur, minimum 6 000 €, maximum 15 000 €.
Immobilier
06 88 98 39 84
Auray · Pluneret · Morbihan
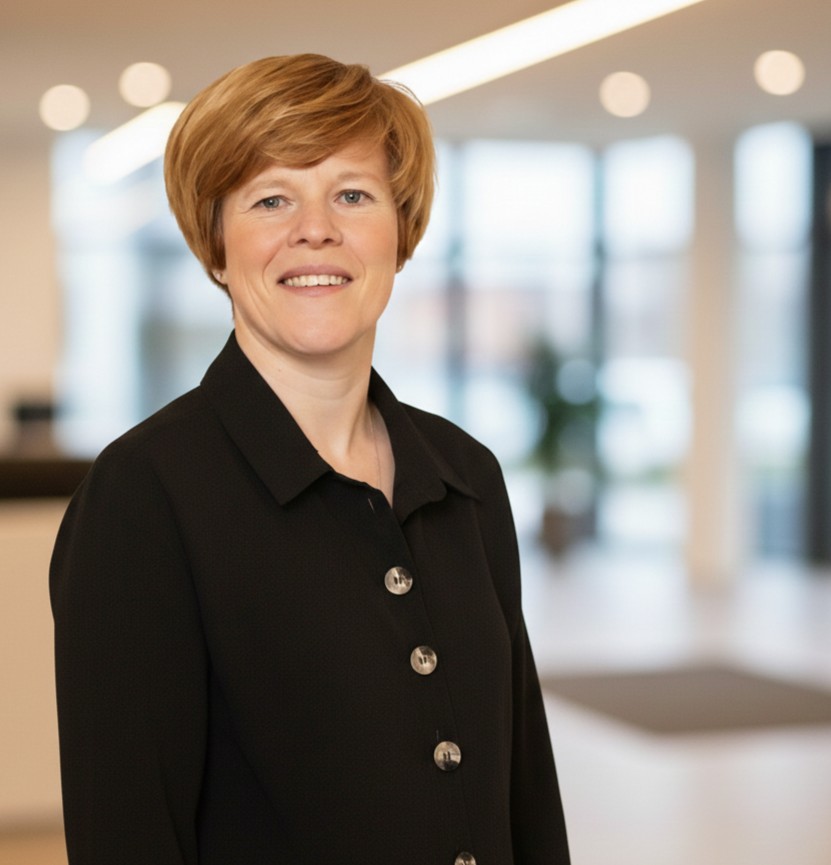
Article rédigé par Betty Papail, agent immobilier indépendante, fondatrice de LA VIE ICI Immobilier à Pluneret (Morbihan). RSAC de Lorient n° 944 217 611. Article d’information générale : chaque situation mérite l’avis d’un notaire ou d’un avocat. Sources : Code civil (article 215 sur le logement de la famille, indivision), Code général des impôts (droit de partage), notaires de France. Octobre 2026.